


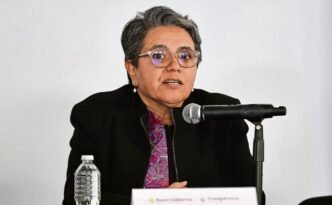
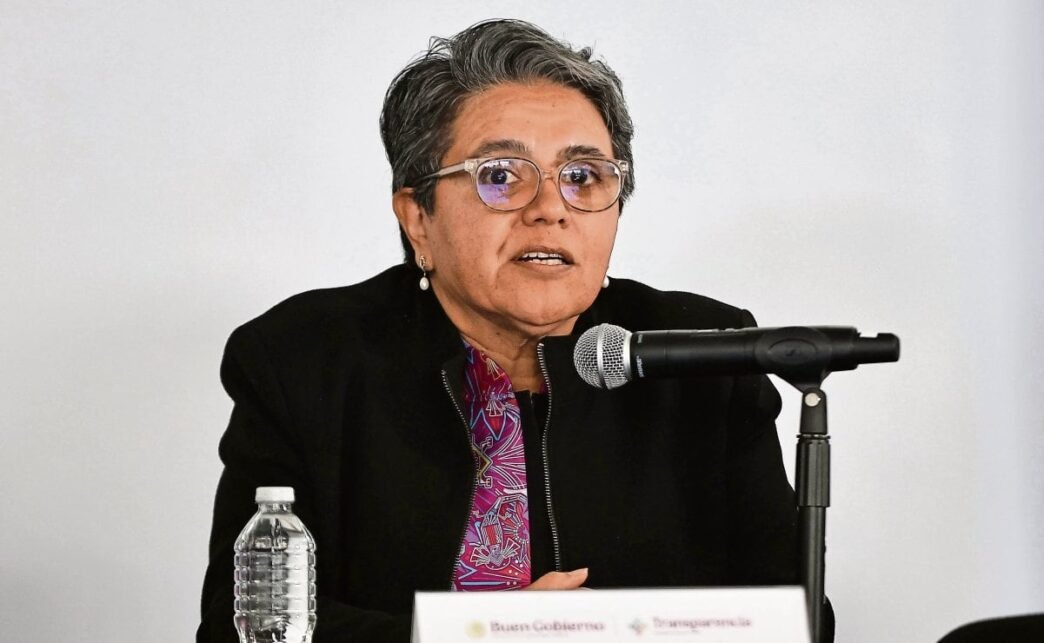
La Secretaría Anticorrupción y Buen Gobierno de México anunció acciones contra siete proveedores de certificación de operaciones simuladas, un movimiento que pone el foco en el entramado de factureras, empresas que emiten comprobantes fiscales por operaciones que nunca ocurrieron. La medida apunta a desmontar una pieza clave de los esquemas de evasión y desvío de recursos, y su alcance va más allá de los nombres de las empresas involucradas, porque toca la forma en que el Estado detecta y castiga el uso de facturas falsas como herramienta para simular actividad económica.
El asunto importa porque las factureras no operan en el vacío. Para funcionar necesitan intermediarios que certifiquen, validen o den apariencia de legalidad a operaciones inexistentes, y esa red de complicidades suele extenderse a empresas, contadores y servicios que sostienen la ilusión de un negocio real. Cuando el Estado actúa sobre los proveedores de certificación, no solo persigue a quienes emiten los comprobantes, sino a quienes hacen posible que el sistema funcione. Es, en ese sentido, una decisión sobre la arquitectura de la vigilancia fiscal y sobre la capacidad de las instituciones para mirar más allá de la superficie de los documentos.
Qué significa certificar operaciones simuladas
Hablar de operaciones simuladas es hablar de transacciones que existen sólo en el papel. Una empresa factura un servicio o una compra que jamás se realizó, y con ese comprobante puede deducir impuestos indebidamente, justificar salidas de dinero o mover recursos hacia destinos opacos. El problema no es menor: distorsiona las cifras públicas, reduce la recaudación y genera una competencia desleal frente a quienes sí cumplen con sus obligaciones. 
La figura de proveedor de certificación introduce una capa adicional de complejidad. Son actores que, en el esquema denunciado, sirven para dar credibilidad a esos documentos, por lo que su papel no es periférico sino estructural. La información disponible permite observar que la autoridad busca atacar justamente ese eslabón, porque sin él la red de simulación pierde buena parte de su solidez. Se trata de una lógica de intervención que reconoce que el fraude fiscal moderno rara vez depende de una sola empresa y casi siempre requiere una cadena de servicios.
Esta lectura obliga también a mirar el fenómeno con perspectiva. Las factureras han sido, durante años, un problema de difícil persecución porque sus operaciones se disfrazan de normalidad administrativa. Por eso, cada vez que el Estado logra identificar a proveedores que sostienen el engranaje, se abre una oportunidad para comprender cómo se organiza la simulación y dónde se concentran sus puntos débiles.
Un golpe que va más allá de siete empresas
Que la acción alcance a siete proveedores tiene un valor simbólico y operativo. Simbólico, porque envía una señal de que el combate a las factureras no se limita a quienes compran o emiten comprobantes falsos, sino que llega a quienes ofrecen el servicio de sostenerlos. Operativo, porque la desarticulación de estos nodos puede dificultar la reproducción de esquemas similares y obligar a otros actores a reconsiderar su exposición legal.
Sin embargo, conviene leer el hecho con prudencia. Un golpe de esta naturaleza no equivale automáticamente a la eliminación del problema. Las redes de simulación suelen reconfigurarse, cambiar de nombre o de método, y su persistencia depende en buena medida de la capacidad de los órganos de control para detectar patrones, cruzar información y sostener investigaciones en el tiempo. La verdadera prueba no está solo en la acción puntual, sino en la continuidad de la vigilancia.
En términos institucionales, el movimiento también revela una tensión conocida: la de un Estado que necesita reforzar sus herramientas de fiscalización sin debilitar las garantías de quienes son investigados. Toda intervención sobre proveedores de servicios fiscales requiere un equilibrio entre eficacia y debido proceso, porque la acusación de simulación debe sostenerse en pruebas y no sólo en indicios. Ese equilibrio es lo que distingue una política de control sólida de una persecución apresurada.
Las consecuencias sociales del fraude fiscal
Detrás de las facturas falsas hay un costo que suele pasar desapercibido para la opinión pública. Cada peso que se evade o se desvía a través de operaciones simuladas es un peso que no llega a servicios públicos, infraestructura, salud o educación. La discusión sobre factureras, por tanto, no es sólo técnica: es una discusión sobre la capacidad del Estado para financiarse de manera justa y sobre la confianza que la ciudadanía deposita en un sistema tributario que debe ser igual para todos.
La presencia de estas redes también erosiona la competencia entre empresas. Una compañía que cumple con sus obligaciones compite en desventaja frente a otra que puede inflar gastos o simular costos para reducir su carga fiscal. Con el tiempo, este fenómeno puede desincentivar la formalidad y reforzar una economía de sombra en la que la legalidad se vuelve un costo y no un principio. Por eso la persecución de las factureras tiene un componente de justicia económica que va más allá del expediente penal o administrativo.
Vista desde la vida cotidiana, la discusión también incide en la percepción de equidad. Cuando los ciudadanos observan que las grandes operaciones de evasión existen mientras ellos cumplen puntualmente con sus declaraciones, se debilita el vínculo entre contribuyente e instituciones. Por ello, cada acción visible contra estas redes puede leerse como un intento de restablecer esa relación, aunque su efecto dependa de la consistencia con que se sostenga en el tiempo.
Lo que está en juego para las instituciones
El caso de las factureras obliga a preguntarse qué tan preparadas están las instituciones para enfrentar fraudes que se mueven con rapidez, se apoyan en documentación aparentemente legítima y utilizan intermediarios especializados. La capacidad de respuesta depende de la coordinación entre autoridades fiscales, órganos anticorrupción, fiscalías y sistemas de información. Sin esa coordinación, el combate a la simulación corre el riesgo de quedarse en gestos aislados.
También está en juego la credibilidad de las propias instituciones de control. Cuando una acción de esta magnitud se presenta como parte de una estrategia más amplia, el reto es demostrar que no se trata de un episodio coyuntural, sino de una política sostenida de vigilancia. Y eso exige transparencia en los criterios, claridad en las investigaciones y respeto a los procedimientos, de modo que la sociedad pueda distinguir entre una acción que fortalece el Estado de derecho y una que sólo busca resultados visibles.
Al final, la discusión sobre factureras es también una discusión sobre el tipo de poder que el Estado quiere ejercer frente a la economía. Un poder que observa, detecta y sanciona con reglas claras puede contribuir a una economía más justa y predecible. Un poder que actúa sin consistencia puede generar, en cambio, desconfianza y nuevas formas de opacidad. Entre ambos caminos se juega buena parte de la credibilidad institucional que hoy se pone a prueba.